

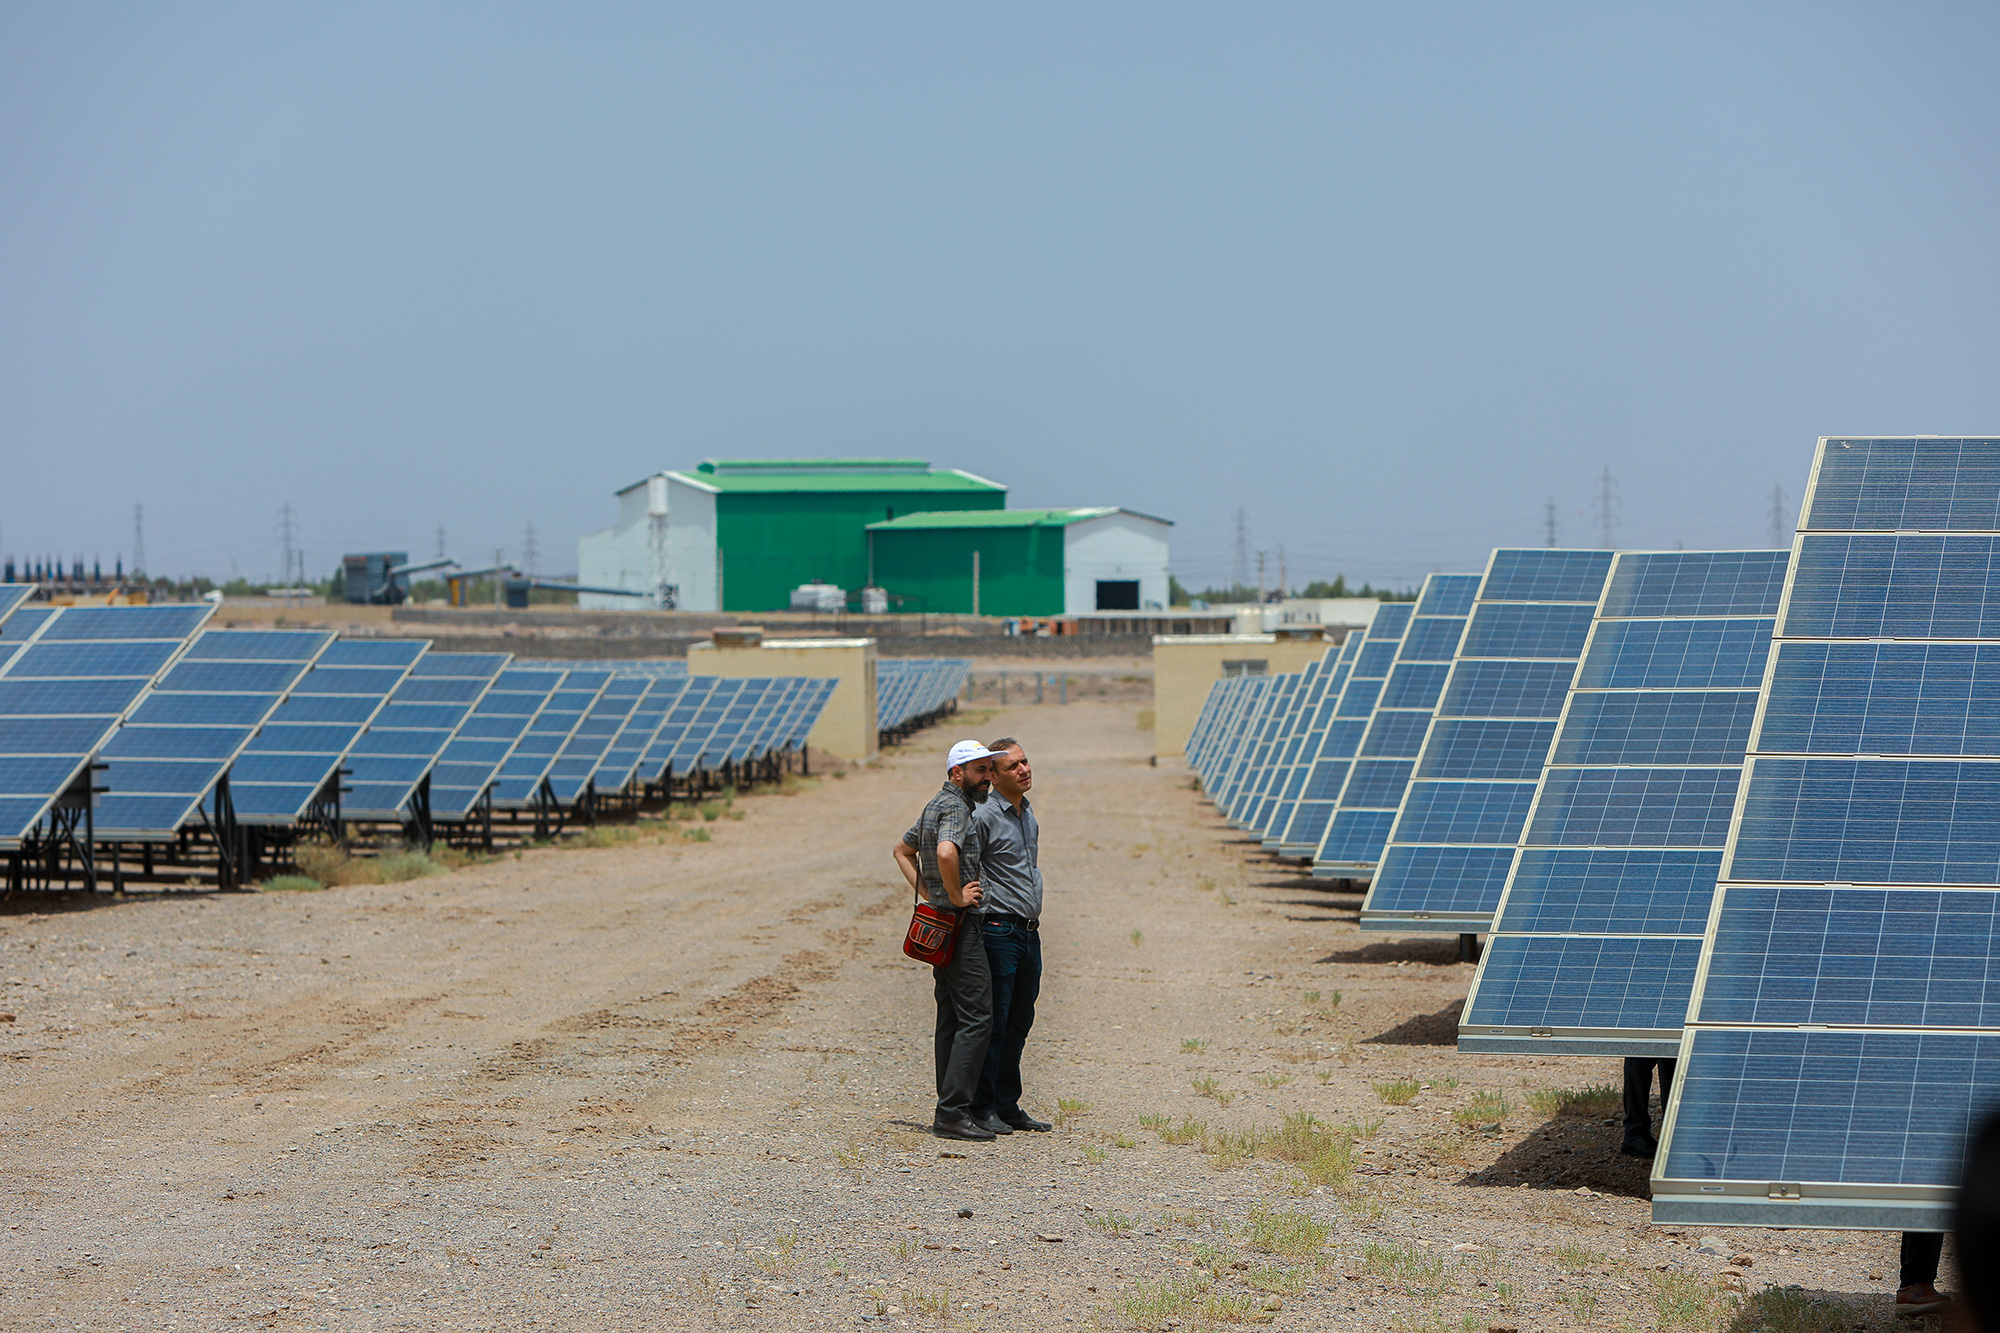
ظرفیت نیروگاههای تجدیدپذیر کشور در مهر ۱۴۰۵ از ششهزار و ۲۰۰ مگاوات عبور کرد، اما گزارش مرکز پژوهشهای مجلس میگوید تداوم این رشد به رفع موانع تأمین مالی، تضمین فروش برق و تعمیق بازار برق سبز وابسته است
تجدیدپذیرها در تله سرمایه
27 مهر 1405، 21:56
|پیام ما| ظرفیت نیروگاههای تجدیدپذیر کشور در مهر ۱۴۰۵ از ششهزار و ۲۰۰ مگاوات عبور کرده است؛ رقمی که از ظرفیت ثبتشده در پایان سال ۱۴۰۴، یعنی چهار هزار و ۱۸۹ مگاوات، بیشتر است. با وجود این رشد، گزارش مرکز پژوهشهای مجلس تأمین مالی و اطمینان از بازگشت سرمایه را از مهمترین موانع توسعه این نیروگاهها میداند. بهگفته این گزارش، عمق محدود بازار برق سبز و شمار اندک خریداران نیز هنوز فروش برق را به پشتوانهای مطمئن برای سرمایهگذاران تبدیل نکرده است.
ظرفیت نیروگاههای تجدیدپذیر ایران در پایان سال ۱۴۰۴ به حدود چهار هزار و ۱۸۹ مگاوات رسید؛ ظرفیتی که در مقایسه با هزار و ۶۱۶ مگاوات در پایان سال ۱۴۰۳، رشد قابلتوجهی را نشان میدهد. بااینحال، افزایش ظرفیت نصبشده بهتنهایی برای ارزیابی وضعیت این بخش کافی نیست. پرسش اصلی این است که این رشد با چه سازوکاری به دست آمده و آیا میتواند بدون اتکای گسترده به سرمایهگذاری مستقیم دولت ادامه پیدا کند؟
گزارش مرکز پژوهشهای مجلس با عنوان «توسعه نیروگاههای تجدیدپذیر در ایران (۱): شناسایی چالشها و ارائه چارچوب پیشنهادها» میگوید بخش مهمی از رشد سالهای اخیر با مداخله و سرمایهگذاری مستقیم دولت و استفاده از منابع درآمدهای نفتی شکل گرفته است. به این معنا، افزایش ظرفیت لزوماً نشان نمیدهد که موانع ساختاری سرمایهگذاری برطرف شده یا بخش خصوصی و شبکه بانکی به حضوری پایدار در این حوزه رسیدهاند.
این تمایز برای آینده برق کشور اهمیت دارد. اگر ظرفیت تازه بر پایه منابع عمومی و برنامههای مقطعی ایجاد شود، تداوم آن به توان مالی دولت وابسته میماند. توسعه پایدار نیروگاههای تجدیدپذیر به سازوکاری نیاز دارد که در آن سرمایهگذار بتواند هزینه اولیه پروژه را تأمین کند، برای فروش برق خود خریدار داشته باشد و درآمد آینده را با اطمینان قابلقبولی پیشبینی کند. در نبود این شرایط، حتی ظرفیت طبیعی مناسب و هدفگذاری قانونی نیز برای راهاندازی پروژهها کافی نیست.
ظرفیت بالا و فاصله با سهم مؤثر
ایران از نظر منابع خورشیدی و بادی ظرفیت قابلتوجهی دارد. بررسیهای گزارش نشان میدهد در بخشهایی از کشور، میزان تابش خورشیدی و ویژگیهای باد برای احداث نیروگاه مناسب است. بااینحال، برخورداری از منابع طبیعی بهخودیخود به تولید برق منجر نمیشود. برای تبدیل ظرفیت بالقوه به نیروگاه فعال، باید زمین در دسترس باشد، تجهیزات تأمین شود، شبکه امکان اتصال داشته باشد و، از همه مهمتر، سازوکار اقتصادی پروژه سرمایهگذار را به ورود ترغیب کند.
بر اساس دادههای گزارش، ظرفیت نیروگاههای تجدیدپذیر از حدود ۱۶۲ مگاوات در سال ۱۳۹۰ به حدود چهار هزار و ۱۸۹ مگاوات در پایان سال ۱۴۰۴ رسیده است. میانگین افزایش سالانه ظرفیت در این دوره حدود ۲۸۰ مگاوات بوده، اما این رشد در سالهای مختلف یکسان نبوده است. گزارش سهم قابلتوجه سالهای ۱۴۰۳ و ۱۴۰۴ را در افزایش ظرفیت برجسته میکند و یادآور میشود که میانگین افزایش سالانه در سالهای پیش از آن بسیار کمتر بوده است.
با وجود این افزایش، ظرفیت تجدیدپذیرها در پایان سال ۱۴۰۴ حدود ۴٫۲۳ درصد از کل ظرفیت نیروگاهی کشور را تشکیل میداد. این عدد نشان میدهد که رشد اخیر هنوز به تغییر اساسی در ترکیب ظرفیت تولید برق نینجامیده است. نیروگاههای حرارتی همچنان ستون اصلی تولید برق کشورند و بخش عمده برق به سوختهای فسیلی وابسته است.
در سبد تجدیدپذیرها نیز ترکیب منابع یکسان نیست. طبق گزارش، نیروگاههای خورشیدی در سالهای اخیر سهم غالب را پیدا کردهاند و تا پایان سال ۱۴۰۴ حدود ۸۰ درصد ظرفیت تجدیدپذیر کشور را تشکیل میدادند. تمرکز بر انرژی خورشیدی با توجه به گستردگی مناطق آفتابی کشور میتواند مزیت داشته باشد، اما اتکای عمده به یک فناوری نیز ضرورت توجه به تنوع منابع، زیرساختهای شبکه و شیوه مدیریت نوسان تولید را برجسته میکند.
قانونگذاری هست، اجرای پایدار نه
در سالهای گذشته، مجموعهای از قوانین و اسناد بالادستی برای توسعه انرژیهای تجدیدپذیر تصویب شده است. این اسناد، از هدفگذاری برای افزایش ظرفیت نیروگاهی تا تکالیف مرتبط با سهم برق تجدیدپذیر در مصرف برخی گروهها را دربرمیگیرند. برای نمونه، قوانین و برنامههای مختلف هدفهایی مانند افزایش ظرفیت نیروگاههای تجدیدپذیر و بالا بردن سهم این منابع در سبد برق را دنبال کردهاند.
بااینحال، وجود هدف در قانون بهمعنای تحقق آن نیست. گزارش مرکز پژوهشهای مجلس معتقد است قوانین موجود نتوانستهاند مشارکت مؤثر همه بازیگران اصلی را بهطور کامل جلب کنند. دولت بهدنبال افزایش ظرفیت است، اما تحقق این هدف بدون حضور بخش خصوصی دشوار خواهد بود. بخش خصوصی نیز بر مبنای منطق اقتصادی تصمیم میگیرد و زمانی وارد پروژه میشود که چشمانداز درآمد، هزینه و بازگشت سرمایه برایش قابلقبول باشد.
شبکه بانکی هم در این میان نقشی تعیینکننده دارد. نیروگاههای تجدیدپذیر در آغاز به سرمایهگذاری اولیه نیاز دارند و بازگشت سرمایه آنها به فروش برق طی دورهای نسبتاً طولانی وابسته است. اگر بانک نتواند درآمدهای آینده پروژه را قابلاتکا ارزیابی کند یا وثیقههای پیشنهادی را نپذیرد، حتی پروژهای که از نظر فنی امکانپذیر است ممکن است به مرحله اجرا نرسد.
گزارش تأکید میکند که بخش قابلتوجهی از افزایش ظرفیت اخیر با اتکای مستقیم به منابع دولتی و ضرورتهای راهبردی رخ داده است. از این منظر، افزایش ظرفیت باید در کنار پرسشهایی درباره کیفیت سازوکار تأمین مالی و میزان مشارکت پایدار بازیگران غیردولتی بررسی شود. رشد سریع، اگر پشتوانه نهادی و اقتصادی نداشته باشد، ممکن است با پایان منابع یا تغییر اولویتها کند شود.
سه مانع در مسیر احداث
گزارش موانع احداث نیروگاههای تجدیدپذیر را در سه دسته اصلی قرار میدهد: تخصیص زمین، ثبت سفارش و تأمین تجهیزات، و تأمین سرمایه اولیه همراه با تضمین بازگشت سرمایه. این موانع در مراحل مختلف پروژه اثر میگذارند، اما از نظر گزارش وزن یکسانی ندارند.
تخصیص زمین و ثبت سفارش تجهیزات میتواند زمان اجرای پروژه را طولانی کند و هزینههای آن را افزایش دهد. بااینحال، گزارش این دو دسته را در شرایط معمول مسائلی میداند که با هماهنگی بیشتر و اصلاح فرایندها امکان رفع دارند. در مقابل، دشواری تأمین مالی و نبود اطمینان نسبت به درآمد آینده، هم زمان اجرای پروژه را افزایش میدهد و هم در مواردی مانع آغاز آن میشود.
مسیر تخصیص زمین برای متقاضی نیروگاه ساده و یکپارچه نیست. متقاضی باید مجوزهای لازم را دریافت کند و زمینی متناسب با الزامات پروژه در اختیار داشته باشد. تعدد نهادهای متولی و نبود تضمین کافی برای واگذاری زمین به متقاضی اولیه میتواند فرایند را طولانی و تصمیم سرمایهگذاری را پرریسک کند. سرمایهگذار در چنین وضعیتی ممکن است مدت زیادی را صرف پیگیری اداری کند، بیآنکه از دسترسی نهایی به زمین یا امکان اجرای پروژه مطمئن باشد.
گزارش برای کاهش این مانع پیشنهاد میکند دولت سایتهای دارای پتانسیل بالا را از پیش شناسایی کند و مجوزهای لازم برای آنها را با هماهنگی استانداریها بگیرد. سپس بستههای سرمایهگذاری در این سایتها به متقاضیان معرفی شوند. چنین رویکردی میتواند بخشی از ابهام و هزینه اولیه جستوجو و آمادهسازی زمین را کاهش دهد. بااینحال، اجرای آن به هماهنگی میان دستگاههای مسئول و روشن بودن وضعیت حقوقی و زیستمحیطی زمینها وابسته است.
در حوزه تجهیزات نیز مسئله فقط امکان خرید نیست. گزارش از دشواری ثبت سفارش و واردات تجهیزات مورد نیاز سخن میگوید. طبق دادهای که گزارش به نقل از بررسی پروژههای در دست احداث آورده، در فاصله سال ۱۴۰۳ تا پایان ششماهه نخست سال ۱۴۰۴ حدود ۲۵ درصد ارزش کل درخواستها و حدود ۵۰ درصد ارزش درخواستهای ثبت سفارششده تأمین شده بود؛ رقمی که معادل تجهیزات مورد نیاز برای حدود دو هزار مگاوات نیروگاه عنوان شده است. این دادهها فاصله میان درخواستها و تأمین واقعی تجهیزات را نشان میدهند.
چالش ثبت سفارش، واردات و تأمین ارز میتواند برنامه زمانی پروژه را برهم بزند. اگر تجهیزات با تأخیر برسند، سرمایهای که برای ساخت نیروگاه اختصاص یافته ممکن است مدت بیشتری بدون بازده بماند و هزینههای مالی پروژه افزایش پیدا کند. گزارش پیشنهاد میکند تجهیزات مورد نیاز نیروگاههای تجدیدپذیر در گروه کالاهای ضروری قرار بگیرند و در تخصیص ارز اولویت داشته باشند. همچنین پیشنهاد شده است تجهیزات واردشده، با اولویت نیروگاههای کوچک و دارای امکان بهرهبرداری سریع، میان متقاضیان توزیع شوند.
گره اصلی؛ برق تولیدی خریدار مطمئن ندارد
مهمترین مانع از نگاه گزارش، ابهام در فروش برق و بازگشت سرمایه است. سرمایهگذار برای ورود به پروژه باید بداند برق تولیدی را به چه کسی، با چه قیمتی و در چه زمانی میتواند بفروشد. اگر این درآمد روشن و قابلپیشبینی نباشد، ارزیابی سودآوری پروژه دشوار میشود. پیامد آن نیز تنها عقبنشینی سرمایهگذار نیست؛ بانکها هم برای پرداخت تسهیلات با احتیاط بیشتری رفتار میکنند.
در گزارش آمده است که نبود تقاضای پایدار برای خرید برق تجدیدپذیر با نرخ اقتصادی، ابهام درباره سودآوری پروژهها را افزایش داده است. سازوکار خرید تضمینی برق یکی از ابزارهای بهکاررفته برای حمایت از سرمایهگذاری بوده، اما تأخیر در پرداخت مطالبات و محدودیت منابع مالی دولت برای ایفای تعهدات، اعتماد سرمایهگذاران را کاهش میدهد. قرارداد خرید تضمینی زمانی میتواند پشتوانه مالی پروژه باشد که پرداختهای آن بهموقع و قابلپیشبینی انجام شود.
از سوی دیگر، قیمت برق نیروگاههای حرارتی در ایران تحت تأثیر یارانه سوخت قرار دارد. گزارش یادآوری میکند که هزینه سوخت نیروگاههای حرارتی با نرخ یارانهای محاسبه میشود و همین مسئله میتواند هزینه تولید برق آنها را در مقایسه با نیروگاههای تجدیدپذیر پایینتر نشان دهد. در چنین شرایطی، رقابت میان منابع تولید برق در بازاری که همه هزینهها را به شکل یکسان منعکس نمیکند، برای سرمایهگذار تجدیدپذیر دشوارتر میشود.
این وضعیت، رابطه میان سیاست قیمتگذاری و سرمایهگذاری را برجسته میکند. اگر درآمد پروژه بر پایه نرخهایی شکل بگیرد که با هزینه واقعی تولید و شرایط بازار فاصله دارد، سرمایهگذار نمیتواند بهسادگی درباره بازپرداخت تسهیلات یا سودآوری تصمیم بگیرد. به همین دلیل، گزارش توسعه بازار برق سبز را راهکاری برای افزایش شفافیت در مبادله برق و شکلگیری قیمت بر پایه تعامل واقعی عرضه و تقاضا معرفی میکند.
تابلوی سبز و آزمون عمق بازار
عرضه برق تجدیدپذیر در تابلوی سبز بورس انرژی، در سالهای اخیر یکی از ابزارهای تازه برای فروش برق بوده است. این سازوکار امکان میدهد تولیدکنندگان و مصرفکنندگان در بازاری مشخص به معامله برق بپردازند و قیمت در جریان عرضه و تقاضا شکل بگیرد. به باور گزارش، چنین بازاری میتواند بخشی از ابهام درآمدی را کاهش دهد و برای سرمایهگذار و بانک، اطلاعات روشنتری از ارزش اقتصادی برق فراهم کند.
اما شکلگیری یک بازار بهتنهایی کافی نیست. اگر تعداد خریداران کم باشد یا تقاضای مؤثری برای برق تجدیدپذیر وجود نداشته باشد، معاملات محدود میماند و قیمت کشفشده نمیتواند مبنای مطمئنی برای محاسبه درآمد پروژه باشد. گزارش نیز میگوید عمق محدود بازار و تعداد اندک خریداران مانع تحقق کامل ظرفیتهای تابلوی سبز شده است.
در این چارچوب، افزایش عمق بازار باید همزمان در سمت عرضه و تقاضا دنبال شود. در بخش تقاضا، گزارش پیشنهاد میکند گروههای بیشتری از مشترکان، از جمله مشترکان اداری، تجاری و کشاورزی، بخشی از برق مصرفی خود را از نیروگاههای تجدیدپذیر تأمین کنند. همچنین پیشنهاد شده است در صورت خریدارینشدن این برق از سوی برخی گروهها، منابع حاصل از جرایم مرتبط برای خرید برق از بازار سبز به کار گرفته شود. تضمین تأمین برق خریداریشده از این بازار نیز یکی دیگر از راهکارهای مطرحشده است.
در سمت عرضه، گزارش بر افزایش سهم قراردادهایی تأکید میکند که از طریق بورس سبز منعقد میشوند و پیشنهاد میدهد قراردادهای خرید تضمینی نیز قابلیت معامله در این بازار را داشته باشند. این پیشنهادها میتواند به اتصال بیشتر بازار برق به نظام تأمین مالی کمک کند؛ زیرا قرارداد فروش برق، در صورت اعتبار و قابلیت اتکا، برای بانک نشانهای از جریان درآمد آینده پروژه خواهد بود.
البته کارآمدی بازار به شفافیت قواعد، پایداری مقررات و توان واقعی خریداران برای پرداخت وابسته است. اگر تولیدکننده نتواند از درآمد فروش برق برای هزینههای جاری و بازپرداخت وام استفاده کند، صرف ثبت معامله در بورس مسئله بازگشت سرمایه را حل نمیکند. بنابراین توسعه بازار باید همراه با سازوکارهای روشن تسویه، تضمین اجرای قراردادها و دسترسی طیف متنوعی از خریداران باشد.
بانکها و وثیقههای نیروگاهی
یکی دیگر از حلقههای مسئله، شیوه تأمین مالی پروژههاست. گزارش میگوید بانکها در اعطای تسهیلات به متقاضیان نیروگاههای تجدیدپذیر تمایل محدودی دارند و در صورت پرداخت تسهیلات، معمولاً وثیقههایی را مطالبه میکنند که بهآسانی قابلفروش باشند. قرارداد فروش برق یا تجهیزات نیروگاه نیز در مواردی بهعنوان تضمین پذیرفته نمیشوند.
این رویکرد برای پروژههایی که بخش عمده دارایی آنها تجهیزات و درآمد آیندهشان از فروش برق است، مانع جدی ایجاد میکند. سرمایهگذار ممکن است زمین یا دارایی دیگری برای ارائه بهعنوان وثیقه کافی نداشته باشد، درحالیکه خود تجهیزات نیروگاه و قرارداد فروش برق میتوانند از نظر اقتصادی ارزشمند باشند. اگر نظام بانکی نتواند این داراییها و جریان درآمدی را ارزیابی کند، امکان تأمین مالی پروژه محدود میماند.
مرکز پژوهشهای مجلس پیشنهاد میکند تجهیزات نیروگاه و قراردادهای فروش برق، در کنار وثایق متعارف و متناسب با مقررات تأمین مالی، بهصورت ترکیبی در نظر گرفته شوند. همچنین یکسانسازی حساب مربوط به قرارداد خرید تضمینی و فروش برق در بورس سبز با حساب دریافتکننده تسهیلات پیشنهاد شده است تا در صورت قصور در بازپرداخت، بانک بتواند مطالبات خود را از محل درآمد فروش برق وصول کند.
پیشنهاد دیگر، تشکیل تیم تخصصی در شبکه بانکی برای ارزیابی فنی و اقتصادی پروژهها و تجهیزات نیروگاهی است. این پیشنهاد به شکاف تخصصی بانکها در ارزشگذاری تجهیزات بازمیگردد. اگر بانک نتواند ارزش تجهیزات را در طول عمر پروژه بسنجد یا درباره قابلیت استفاده مجدد و فروش آنها برآوردی داشته باشد، ممکن است از پذیرش آنها بهعنوان وثیقه پرهیز کند. ارزیابی تخصصی میتواند زمینه پذیرش ابزارهای متناسبتر با ماهیت پروژه را فراهم کند.
بااینحال، اصلاح وثیقهها بهتنهایی جایگزین درآمد پایدار نیست. اگر قرارداد فروش برق قابلاتکا نباشد یا پرداختهای آن با تأخیر انجام شود، بانک همچنان با ریسک بالایی روبهرو خواهد بود. ازاینرو، اصلاح ساختار تأمین مالی و تقویت بازار فروش برق دو مسیر بههمپیوستهاند و اثرگذاری هرکدام به پیشرفت دیگری وابسته است.
توسعهای فراتر از ساخت نیروگاه
گزارش، توسعه تجدیدپذیرها را موضوعی مرتبط با امنیت تأمین برق نیز میداند. وابستگی نیروگاههای کشور به سوختهای فسیلی، نظام تأمین برق را در برابر محدودیتهای سوخت و آسیبپذیری زیرساختها حساس میکند. تنوعبخشی به سبد تولید میتواند بخشی از این وابستگی را کاهش دهد و نیروگاههای تجدیدپذیر در کنار نیروگاههای حرارتی در تأمین برق نقش داشته باشند.
این استدلال در شرایطی اهمیت دارد که ناترازی برق، فشار بر شبکه و محدودیت تأمین انرژی در فصلهای اوج مصرف، برنامهریزی برای ظرفیتهای جدید را ضروری میکند. بااینحال، نیروگاه تجدیدپذیر بهتنهایی جایگزین همه کارکردهای نیروگاه حرارتی نیست و توسعه آن باید با توجه به زمان تولید، موقعیت مکانی، ظرفیت شبکه و نیاز مصرفکنندگان انجام شود. گزارش نیز به نقش این نیروگاهها در کنار نیروگاههای حرارتی اشاره میکند، نه بهعنوان راهحلی مستقل برای همه مسائل صنعت برق.
همین نگاه، ضرورت برنامهریزی برای تنوع فناوری و توزیع جغرافیایی ظرفیتها را برجسته میکند. گزارش پیشنهاد میکند بخشی از تجهیزات واردشده به نیروگاههای کوچک و دارای قابلیت بهرهبرداری سریع اختصاص یابد تا پراکندگی بیشتری در تولید ایجاد شود. این پیشنهاد در گزارش، با توجه به آسیبپذیری زیرساختهای انرژی و دشواریهای تأمین و حمل تجهیزات مطرح شده است.
توزیع نیروگاهها در مناطق مختلف، البته مستلزم بررسی ظرفیت شبکه، دسترسی به زمین و ملاحظات زیستمحیطی است. شناسایی سایتهای مستعد باید پیش از واگذاری زمین انجام شود و صرف برخورداری از تابش یا باد مناسب نمیتواند معیار نهایی انتخاب محل باشد. هزینه اتصال به شبکه، نیازهای محلی و پیامدهای زیستمحیطی نیز بر امکانپذیری هر پروژه اثر دارند.
از افزایش ظرفیت تا پایداری سرمایهگذاری
گزارش مرکز پژوهشهای مجلس در نهایت مسئله توسعه نیروگاههای تجدیدپذیر را به یک پرسش اقتصادی پیوند میدهد: چه سازوکاری میتواند درآمد پروژه را برای سرمایهگذار و بانک قابلپیشبینی کند؟ پاسخ پیشنهادی گزارش، بیش از هر چیز بر گسترش و تعمیق بازار برق سبز تکیه دارد؛ بازاری که در آن عرضه و تقاضا فعال باشند، قراردادها قابلیت اتکا داشته باشند و قیمت برق بهشکلی شفاف شکل بگیرد.
در کنار آن، گزارش بر اصلاح فرایند تخصیص زمین، اولویتبخشی به تجهیزات و ارز مورد نیاز، پذیرش ترکیبی وثیقهها و تقویت توان کارشناسی بانکها تأکید میکند. این مجموعه پیشنهادها نشان میدهد که توسعه تجدیدپذیرها فقط به ساخت نیروگاه یا تعیین هدف ظرفیت محدود نمیشود. حلقههای اداری، مالی و تجاری باید همزمان کار کنند تا پروژه از مرحله درخواست به مرحله بهرهبرداری برسد و پس از آن نیز بتواند درآمد لازم را ایجاد کند.
دادههای پایان سال ۱۴۰۴ از افزایش ظرفیت نیروگاههای تجدیدپذیر حکایت دارند، اما سهم حدود ۴٫۲۳ درصدی این ظرفیت از کل ظرفیت نیروگاهی کشور نشان میدهد که راه زیادی تا تغییر محسوس ترکیب تولید باقی مانده است. مهمتر آنکه تداوم رشد به سازوکاری وابسته است که بتواند سرمایه خصوصی را جذب کند و مانع اتکای صرف به منابع عمومی برای تأمین مالی پروژهها شود.
اگر بازار برق سبز عمق کافی پیدا نکند، قراردادها برای بانکها اعتبار لازم را نداشته باشند و پرداخت مطالبات با تأخیر همراه شود، سرمایهگذار همچنان با ابهام درباره درآمد روبهرو خواهد بود. در چنین وضعی، هدفگذاریهای قانونی و ظرفیت طبیعی کشور بهتنهایی به نیروگاههای بیشتر منجر نمیشوند. آزمون اصلی سیاستگذاری، تبدیل ظرفیت بالقوه به پروژههایی
برچسب ها:
انرژیهای تجدیدپذیر، بازار برق سبز، بورس انرژی، تأمین مالی نیروگاه، تجهیزات نیروگاهی، توسعه تجدیدپذیرها، ظرفیت نیروگاهی، مرکز پژوهشهای مجلس، موانع سرمایهگذاری، نیروگاه خورشیدی
نظر کاربران
نظری برای این پست ثبت نشده است.
مطالب مرتبط
جاجرم؛ شهر آفتاب
نقش انرژی خورشیدی و توسعه تجدیدپذیرها در تأمین پایدار برق زمستانه
ابطال مجوزهای راکد نیروگاههای تجدیدپذیر برای تحقق ظرفیت ۱۲ هزار مگاواتی برق
ظرفیت تجدیدپذیرها به ۶۲۰۰ مگاوات رسید
شتاب در توسعه نیروگاههای مقیاس کوچک و ذخیرهسازهای انرژی
۴ توافق با بخش خصوصی برای توسعه نیروگاههای بادی و خورشیدی
مهلت وزارت نیرو برای ابطال مجوزهای راکد تجدیدپذیر
تعیین تکلیف قراردادها و پرسنل
واگذاری مأموریتهای بهرهوری برق از ساتبا به سازمان بهینهسازی و مدیریت راهبردی انرژی
تأیید ساخت بزرگترین مزرعه بادی نیمکره جنوبی با ظرفیت ۱.۵ گیگاوات در استرالیا
ارزیابی تابآوری نیروگاه خورشیدی ۲۰۰ مگاواتی خورموج در برابر سیلابهای النینو و بررسی ورود تجهیزات
امکان مشارکت صنایع در صندوق پروژه خورشیدی برای ایفای تعهدات قانونی برق تجدیدپذیر
برنامهریزی احداث ۴۰۰ مگاوات نیروگاه خورشیدی تا پیک بار ۱۴۰۶ با طرح تولید در توزیع
وب گردی
- هتل سنتی چیست؟ تنوع خدمات و تفاوت آن با هتل عادی
- بهترین هتل های مازندران و گیلان کدامند؟ 8 هتل های خوب شمال
- مشارکت اسنپ در خرید دستگاه استریل جراحی چشم
- لایو ترید؛ بهترین راه برای دیدن اجرای واقعی یک استراتژی معاملاتی
- بهترین آموزشگاه تیزهوشان کشور کجاست؟
- معرفی طرح های بیمه تکمیلی انفرادی سامان | پوششها و شرایط خرید
- مطالبه گنجاندن حداقل حقوق ۷۰ میلیونی معلمان در بودجه ۱۴۰۶
- درخواست معافیت دانشجویان ممتاز دکتری دانشگاه آزاد اسلامی از آزمون جامع
- درخواست افزودن درس موسیقی در مدارس
- حذف شرط: کد تخفیف اسنپ فود کد تخفیف اسنپ فود بیشتر
بیشترین نظر کاربران
توزیع پنلهای خورشیدی میان ۱۱۰ خانوار عشایری قزوین
پربازدیدها
1
رقص سوگوارانه؛ کنشی مقاومتی
2
رقص عزا
3
مبارزه با جستوجوی گنج
4
هوای آلوده با موتورهای منسوخشده و آلاینده خودروهای داخلی
5
گنجِ گمشده زیر چرخ لودرها
دیدگاهتان را بنویسید